Domain zuckergehalt.de kaufen?
Wir ziehen mit dem Projekt
zuckergehalt.de um.
Sind Sie am Kauf der Domain
zuckergehalt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zuckergehalt.de kaufen?
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **


Ähnliche Suchbegriffe für Betriebsvermögen
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
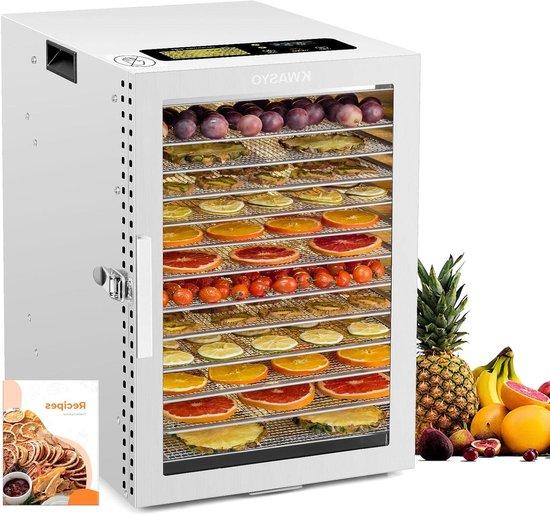
Lebensmitteltrockner aus Edelstahl - Trockner für Lebensmittel - Gesunde Ernährung fördern - Doppelter Ventilator, 360 Grad - 12 Fächer - SilberEntdecken Sie die perfekte Möglichkeit, zu Hause gesunde und köstliche Snacks zuzubereiten, mit diesem Edelstahl-Lebensmittelentfeuchter. Verabschieden Sie sich von ungesunden Zwischenmahlzeiten und genießen Sie selbstgemachte Müsliriegel, getrocknete Kräuter oder Fleischwaren, alles mit einem Knopfdruck. Dieser Lebensmittelentfeuchter wurde für Effizienz und Benutzerfreundlichkeit entwickelt. Dank des doppelten Ventilators, der für eine 360-Grad-Luftzirkulation sorgt, werden alle Lebensmittel gleichmäßig getrocknet, ohne dass es zu ungleichmäßigen Stellen kommt. Mit 12 geräumigen Fächern aus Edelstahl gibt es ausreichend Platz für verschiedene Zutaten wie Gemüse, Obst, Kräuter und mehr, ideal sowohl für den Heimgebrauch als auch für kleine Unternehmen. Die einstellbare Temperatur (20-90 °C) und der Timer (bis zu 24 Stunden) bieten Ihnen die volle Kontrolle über den Trocknungsprozess, während die automatische Abschaltfunktion für zusätzliche Sicherheit sorgt. Ein bemerkenswertes Merkma670,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erythrit Zuckerersatz 1000 GProdukteigenschaften: Bezeichnung: Erythrit - Zuckerersatz Verwendung/Anwendung/Verzehrempfehlung: Erythrit kann überall dort eingesetzt werden, wo Sie sonst Zucker verwenden würden: Beim Kochen und Backen, zum Süßen von Kaffee oder Tee, zu Früchten, ins Müsli oder in den Joghurt. Zur Zeit liegt noch keine EU-Empfehlung für den Tagesbedarf an Erythrit vor. Für Kinder unter 3 Jahren wird der Verzehr nicht empfohlen, aber auch Erwachsene sollten den Umstieg auf diesen Zucker nur langsam vornehmen, denn ein übermäßiger Verzehr von Erythrit kann abführend wirken. Nährwertdeklaration: Durchschnittliche Nährwertangaben pro 100 g Brennwerte 0 kJ/ 0 kcal Fett 0 g davon gesättigte Fettsäuren 0 g Kohlenhydrate 100 g davon Zucker 0 g davon Zuckeralkohol (Erythritol) 100 g Eiweiß 0 g Salz 0 g Zutaten: Süßungsmittel Erythrit. Allergene: k.A. Nettofüllmenge: 1000 g Aufbewahrungsbedingungen: Trocken, kühl und lichtgeschützt aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Hirundo Products Vertriebsanstalt Postfach 367 FL-9493 Mauren Fürstentum Liechtenstein Weitere Hinweise: Übermäßiger Verzehr von Erythrit kann abführend wirken. Erythrit ist ein praktisch kalorienfreier, in der Natur vorkommender und zahnfreundlicher Zuckerersatz, der sich wegen seiner vielen positiven Eigenschaften immer größerer Beliebtheit erfreut. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: nutri-store.li Stand: 07/202414,05 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **

Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
STARK Original-Prüfungen Realschule - Ernährung und Gesundheit - Bayern - Preis vom 08.11.2026 04:07:54 hBinding : paperback, Edition : 24., Label : STARK Original-Prüfungen Realschule - Ernährung und Gesundheit - Bayern, medium : paperback, numberOfPages : 224, publicationDate : 2024-08-09, releaseDate : 2024-08-09, languages : german, ISBN : 384906154X10,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensmitteltrockner aus Edelstahl - Trockner für Lebensmittel - Gesunde Ernährung fördern - Doppelter Ventilator, 360 Grad - 12 Fächer - SilberEntdecken Sie die perfekte Möglichkeit, zu Hause gesunde und köstliche Snacks zuzubereiten, mit diesem Edelstahl-Lebensmittelentfeuchter. Verabschieden Sie sich von ungesunden Zwischenmahlzeiten und genießen Sie selbstgemachte Müsliriegel, getrocknete Kräuter oder Fleischwaren, alles mit einem Knopfdruck. Dieser Lebensmittelentfeuchter wurde für Effizienz und Benutzerfreundlichkeit entwickelt. Dank des doppelten Ventilators, der für eine 360-Grad-Luftzirkulation sorgt, werden alle Lebensmittel gleichmäßig getrocknet, ohne dass es zu ungleichmäßigen Stellen kommt. Mit 12 geräumigen Fächern aus Edelstahl gibt es ausreichend Platz für verschiedene Zutaten wie Gemüse, Obst, Kräuter und mehr, ideal sowohl für den Heimgebrauch als auch für kleine Unternehmen. Die einstellbare Temperatur (20-90 °C) und der Timer (bis zu 24 Stunden) bieten Ihnen die volle Kontrolle über den Trocknungsprozess, während die automatische Abschaltfunktion für zusätzliche Sicherheit sorgt. Ein bemerkenswertes Merkma670,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
Ähnliche Suchbegriffe für Betriebsvermögen
-
Erythrit Zuckerersatz 1000 GProdukteigenschaften: Bezeichnung: Erythrit - Zuckerersatz Verwendung/Anwendung/Verzehrempfehlung: Erythrit kann überall dort eingesetzt werden, wo Sie sonst Zucker verwenden würden: Beim Kochen und Backen, zum Süßen von Kaffee oder Tee, zu Früchten, ins Müsli oder in den Joghurt. Zur Zeit liegt noch keine EU-Empfehlung für den Tagesbedarf an Erythrit vor. Für Kinder unter 3 Jahren wird der Verzehr nicht empfohlen, aber auch Erwachsene sollten den Umstieg auf diesen Zucker nur langsam vornehmen, denn ein übermäßiger Verzehr von Erythrit kann abführend wirken. Nährwertdeklaration: Durchschnittliche Nährwertangaben pro 100 g Brennwerte 0 kJ/ 0 kcal Fett 0 g davon gesättigte Fettsäuren 0 g Kohlenhydrate 100 g davon Zucker 0 g davon Zuckeralkohol (Erythritol) 100 g Eiweiß 0 g Salz 0 g Zutaten: Süßungsmittel Erythrit. Allergene: k.A. Nettofüllmenge: 1000 g Aufbewahrungsbedingungen: Trocken, kühl und lichtgeschützt aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Hirundo Products Vertriebsanstalt Postfach 367 FL-9493 Mauren Fürstentum Liechtenstein Weitere Hinweise: Übermäßiger Verzehr von Erythrit kann abführend wirken. Erythrit ist ein praktisch kalorienfreier, in der Natur vorkommender und zahnfreundlicher Zuckerersatz, der sich wegen seiner vielen positiven Eigenschaften immer größerer Beliebtheit erfreut. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: nutri-store.li Stand: 07/202414,05 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Rex, Margit: Körper, Gesundheit, ErnährungKörper, Gesundheit, Ernährung , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Sachunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180601, Produktform: Kartoniert, Beilage: Kopiervorlagen, klebegebunden, Titel der Reihe: Grundwissen Sachunterricht##, Autoren: Rex, Margit, Seitenzahl/Blattzahl: 80, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 2. bis 4. Klasse; Grundschule; Sachunterricht; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 293, Breite: 207, Höhe: 10, Gewicht: 494, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 183114025,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
-
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.